
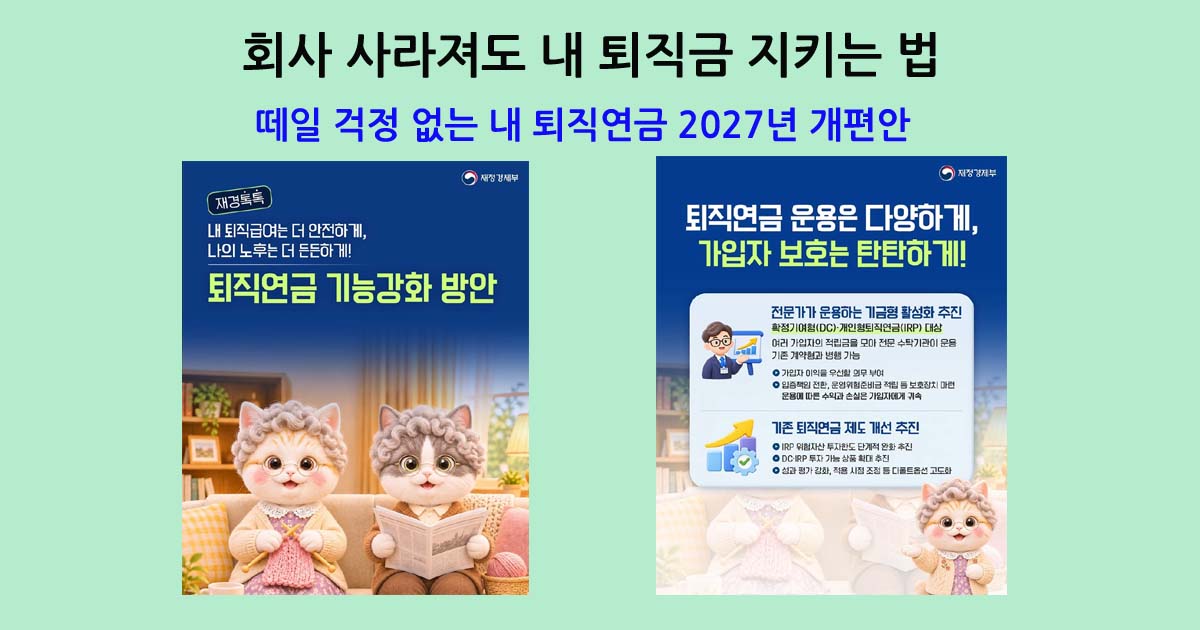
회사 사정이 어려워져 내 퇴직금을 못 받을까 봐 불안하신가요? 노후의 핵심 자산인 퇴직급여가 체불 위험에서 벗어나 더욱 안전하게 보호됩니다. 2027년부터 추진되는 사외적립 의무화와 기금형 퇴직연금 도입, IRP 규제 완화까지 회사 사라져도 내 퇴직금 지키는 법을 안내합니다. [재정경제부]
떼일 걱정 없는 내 퇴직연금 2027년 개편안
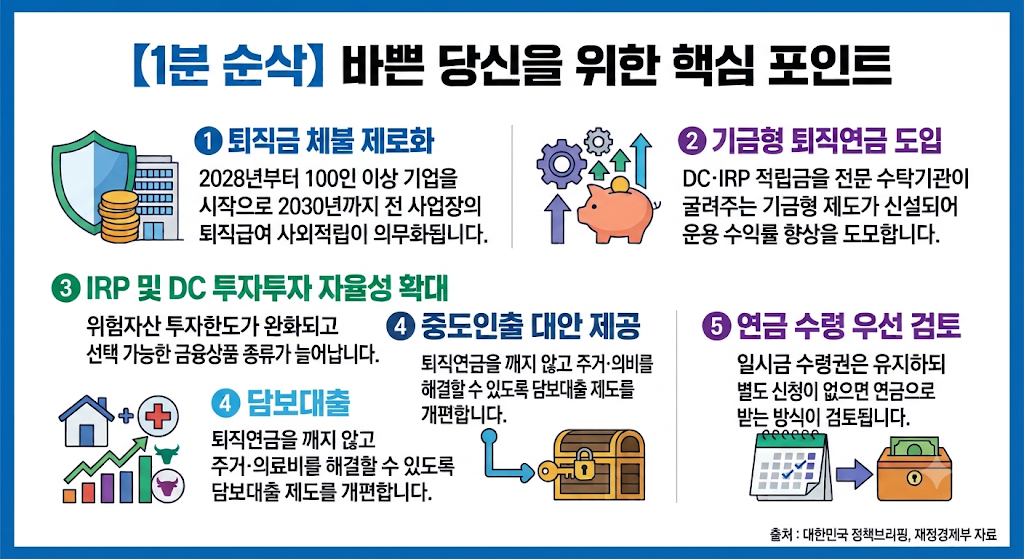
【1분 순삭】바쁜 당신을 위한 핵심 포인트
① 퇴직금 체불 제로화
2028년부터 100인 이상 기업을 시작으로 2030년까지 전 사업장의 퇴직급여 사외적립이 의무화됩니다.
② 기금형 퇴직연금 도입
DC·IRP 적립금을 전문 수탁기관이 굴려주는 기금형 제도가 신설되어 운용 수익률 향상을 도모합니다.
③ IRP 및 DC 투자 자율성 확대
위험자산 투자한도가 완화되고 선택 가능한 금융상품 종류가 늘어납니다.
④ 중도인출 대안 제공
퇴직연금을 깨지 않고 주거·의료비를 해결할 수 있도록 담보대출 제도를 개편합니다.
⑤ 연금 수령 우선 검토
일시금 수령권은 유지하되 별도 신청이 없으면 연금으로 받는 방식이 검토됩니다.
I. 퇴직급여 체불 방지 및 사외적립 의무화
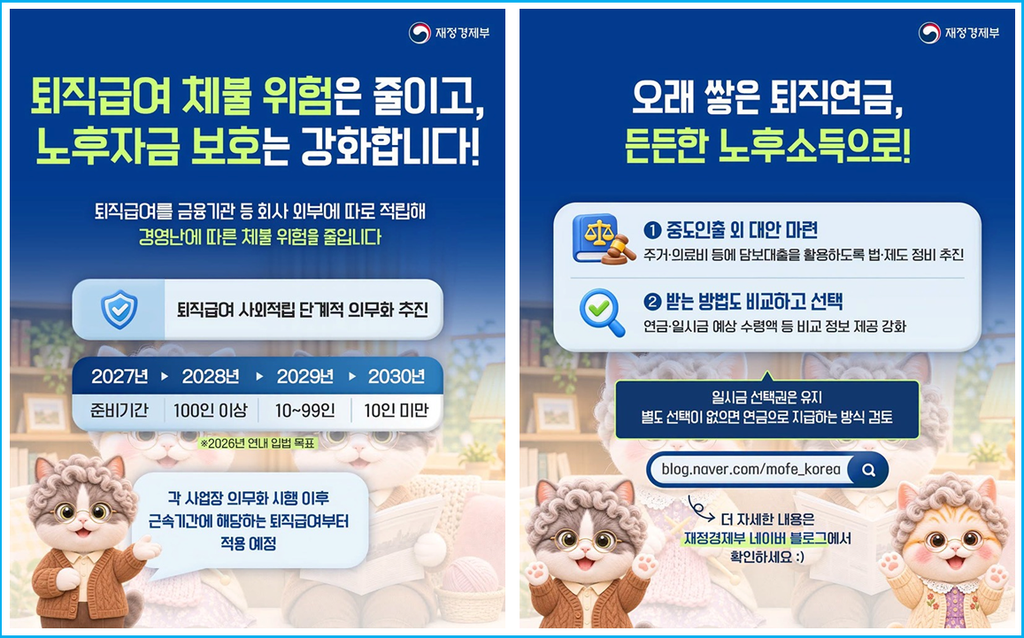
■ 퇴직연금 사외적립 단계적 의무화 일정
기업 경영난으로 인한 퇴직금 체불 위험을 막기 위해 금융기관 외부 적립을 단계적으로 의무화한다. 각 사업장에 제도가 시행된 이후 근속 기간에 해당하는 퇴직급여부터 순차 적용된다.
① 2027년: 제도 도입 준비 기간
② 2028년: 상시 근로자 100인 이상 사업장
③ 2029년: 상시 근로자 10인~99인 사업장
④ 2030년: 상시 근로자 10인 미만 사업장
※ 2026년 연내 관련 법안 입법 추진을 완료할 예정이다.
II. 퇴직연금 운용 방식 다변화 및 가입자 보호
■ 전문 수탁기관이 운용하는 기금형 퇴직연금 도입
확정기여형(DC) 및 개인형퇴직연금(IRP) 가입자의 적립금을 모아 전문 기관이 운용하는 기금형 제도를 도입한다. 기존 계약형과 병행해 운용 선택 폭을 넓힌다.
① 수익 및 손실 귀속
운용 결과는 가입자에게 귀속된다.
② 안전장치 마련
가입자 이익 우선 의무 부여, 입증책임 전환, 운영위험준비금 적립 등을 통해 보호장치를 구축한다.
■ 기존 퇴직연금 제도 고도화
① 투자 한도 완화
IRP 위험자산 투자한도를 단계적으로 완화한다.
② 상품 확대
DC 및 IRP 가입자가 투자할 수 있는 금융상품 범위를 넓힌다.
③ 디폴트옵션 개선
성과 평가를 강화하고 적용 시점을 조율해 디폴트옵션을 고도화한다.
III. 퇴직연금의 실질적 노후소득 전환 대책
■ 중도인출 방지 및 담보대출 대안 마련
주거비나 의료비 등 목돈이 필요할 때 퇴직연금을 중도 인출하는 대신 담보대출을 활용할 수 있도록 법과 제도를 정비한다.
■ 연금 수령 선택권 정비 및 비교 정보 강화
① 수령액 비교 서비스
연금 수령과 일시금 수령의 예상액을 쉽게 비교할 수 있는 정보를 제공한다.
② 지급 방식 전환 검토
일시금 선택권은 유지하되, 별도 선택이 없는 경우 연금으로 우선 지급하는 방안을 검토한다.
인기 추천정보
▶독유당 이야기 바로가기 ☞
▶일상소식 바로가기 ☞
▶생활소식 바로가기 ☞